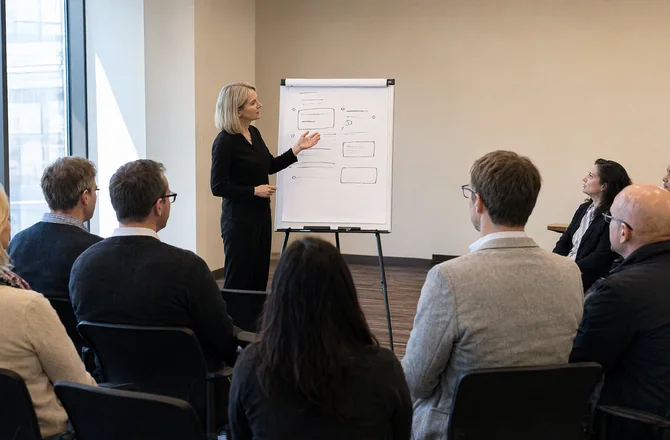
Esta edição do programa de formação financeira para todos foi dirigida a associações de colaboradores e aos seus membros. As sessões ajudaram os participantes a compreender melhor os produtos financeiros e a tomar decisões mais informadas.
Formação financeira para grupos organizados
As associações de colaboradores reúnem pessoas com interesses comuns, o que as torna um espaço ideal para a formação financeira. Aprender em grupo facilita a partilha de dúvidas e a aplicação prática dos conteúdos.
Esta edição adaptou os temas às necessidades concretas dos membros das associações, do orçamento familiar à avaliação de produtos de poupança.
Compreender os produtos financeiros
Contas, seguros, créditos e produtos de poupança estão presentes no quotidiano das famílias. Compreender o seu funcionamento, os custos e os riscos é essencial para evitar decisões prejudiciais.
A formação insiste na leitura atenta das condições e na comparação entre alternativas antes de qualquer contratação.
Poupar e planear o futuro
Planear o futuro passa por poupar com método e por definir objetivos claros. A formação financeira ajuda a construir hábitos de poupança e a preparar com serenidade as despesas maiores.
Proteger-se de imprevistos financeiros é uma forma de autonomia e de bem-estar para as famílias.
Uma competência para todos
A literacia financeira é uma competência essencial na vida adulta e um direito de cidadania. Programas dirigidos a associações e grupos organizados tornam esta aprendizagem acessível a um público mais vasto.
Práticas comerciais desleais
São consideradas desleais as práticas que distorcem o comportamento económico do consumidor, como a publicidade enganosa, a omissão de informação essencial ou a pressão agressiva. A lei proíbe tanto práticas enganosas como práticas agressivas.
Perante uma prática desleal, o consumidor pode reclamar, exigir a reparação dos danos e comunicar o caso às autoridades de fiscalização do mercado. Identificar estas práticas é parte da literacia de consumo.
Informação pré-contratual e publicidade
Antes de contratar, o consumidor tem direito a informação clara sobre o preço total, as características do bem ou serviço, as condições de pagamento e as garantias. Esta informação vincula a empresa e integra o próprio contrato.
A publicidade faz parte do contrato quando é suficientemente precisa. Se o produto entregue não corresponder ao anunciado, o consumidor pode exigir o cumprimento da oferta ou a reparação do prejuízo.
Serviços públicos essenciais
Água, energia elétrica, gás natural, comunicações eletrónicas, serviços postais e recolha de resíduos são serviços públicos essenciais, com regras especiais de qualidade, informação e reclamação. A sua interrupção indevida dá direito a compensações.
As faturas devem ser compreensíveis e a informação sobre tarifas e consumo deve estar disponível. Em caso de litígio, o consumidor pode recorrer às entidades reguladoras e às associações de defesa do consumidor.
Literacia financeira e decisões informadas
A literacia financeira permite compreender créditos, seguros, contas e produtos de poupança, comparando custos e riscos antes de decidir. Um orçamento familiar equilibrado é a base de escolhas sustentáveis no tempo.
A formação financeira ajuda a evitar o endividamento excessivo e a reconhecer produtos inadequados às necessidades de cada família. É uma competência prática, útil em qualquer idade.
Consumo digital e proteção de dados
Comprar, contratar serviços e comunicar online exige cuidados adicionais com a privacidade, as palavras-passe e os dados pessoais. O Regulamento Geral sobre a Proteção de Dados dá ao consumidor direito a saber que dados são tratados e com que finalidade.
Desconfiar de ofertas demasiado vantajosas, verificar a identidade do vendedor e ler as condições antes de confirmar a compra são hábitos que reduzem o risco de fraude e de disputas.
Segurança de produtos e alertas
Os produtos colocados no mercado devem cumprir requisitos de segurança. Quando é identificado um risco, as autoridades emitem alertas e ordenam a retirada do produto, devendo o consumidor ser informado de forma clara.
Se um produto causar danos por falta de segurança, o consumidor pode exigir a reparação dos prejuízos. Guardar a embalagem e a prova de compra facilita qualquer pedido de substituição ou indemnização.
Competências trabalhadas nas sessões
- Elaborar e acompanhar um orçamento familiar.
- Comparar produtos financeiros com rigor.
- Compreender o custo real do crédito.
- Definir objetivos de poupança realistas.
- Reconhecer e evitar fraudes financeiras.
Produtos financeiros do quotidiano
| Direito | O que garante |
|---|---|
| Informação | Acesso a dados claros sobre bens, serviços, preços e condições |
| Qualidade | Bens e serviços conformes com o anunciado e com a lei |
| Segurança | Proteção da saúde e da integridade física |
| Reclamação | Mecanismos de reclamação e de resolução de litígios |
| Reparação | Indemnização dos danos sofridos |
Em conclusão, a informação é a melhor ferramenta de proteção do consumidor. Conhecer os direitos, saber onde reclamar e agir a tempo permitem resolver a maioria dos problemas de consumo sem recurso a tribunais, num mercado mais transparente e equilibrado.